

Förbrukat eget kapital kan ske av flera olika anledningar. Det kan bli aktuellt i ett nystartat aktiebolag eller i ett bolag som växer snabbt. Ett nystartat bolag kan ha kostnader innan försäljningen hunnit komma igång. Ett tillväxtbolag kan i stället påverkas av omfattande rekrytering eller utvecklingsprojekt.
Det viktiga är att agera direkt, inte vänta tills årsredovisningen är klar. Med aktuell bokföring, periodbokslut, budget och uppdaterade prognoser kan styrelsen ofta upptäcka resultatutvecklingen och planera kapitalbehovet innan aktiekapitalet förbrukas.
Vad är eget kapital och när är aktiekapitalet förbrukat?
Eget kapital är förenklat skillnaden mellan bolagets redovisade tillgångar och skulder. Aktiekapitalet är en del av det egna kapitalet. Uttrycken förbrukat aktiekapital och förbrukat eget kapital används ofta i vardagligt språk när förluster har minskat bolagets eget kapital. Den juridiskt viktiga gränsen är dock mer exakt.
Enligt 25 kap. 13 § aktiebolagslagen ska styrelsen genast upprätta en kontrollbalansräkning när det finns skäl att anta att bolagets eget kapital, beräknat enligt reglerna för kontrollbalansräkning, understiger hälften av det registrerade aktiekapitalet.
Det innebär att styrelsens handlingsplikt kan uppstå långt innan bolaget har negativt eget kapital. Negativt eget kapital är därför inte den juridiska startpunkten.
Ett exempel
Det lägsta tillåtna aktiekapitalet i ett privat aktiebolag är 25 000 kronor. Om bolaget har just denna nivå ligger gränsen för misstänkt kritisk kapitalbrist vid 12 500 kronor, hälften av aktiekapitalet.
Den relativt låga miniminivån kan innebära att bufferten är liten redan från början. Anta exempelvis att ett nystartat bolag köper en smartphone. Inköpet minskar inte automatiskt det egna kapitalet med hela inköpspriset den dagen. Priset för smartphone kostnadsförs och påverkar resultatet. Man behöver därför löpande ha koll på sitt resultat. Man har säkert även andra inköp vid nystartandet, kanske någon systemlicens. Om man inte har intäkter från start börjar man sin verksamhet med ett förlustresultat. Om förlusten är mer än 12 500 kronor har man förbrukat halva aktiekapitalet.
Klassificering och redovisningsprincip kan vara avgörande. Olika inköp kan klassas och hanteras på olika sätt i redovisningen. Årsredovisningslagen anger att en tillgång som är avsedd att stadigvarande användas i verksamheten är en anläggningstillgång och att tillgångar med begränsad nyttjandeperiod ska skrivas av systematiskt över nyttjandeperioden. Andra inköp kostnadsförs direkt.
Poängen är inte att undvika nödvändiga inköp. Poängen är att planera kostnader och resultatpåverkan utifrån företagets verksamhet.
Vad måste du göra om kapitalet riskerar att vara förbrukat?
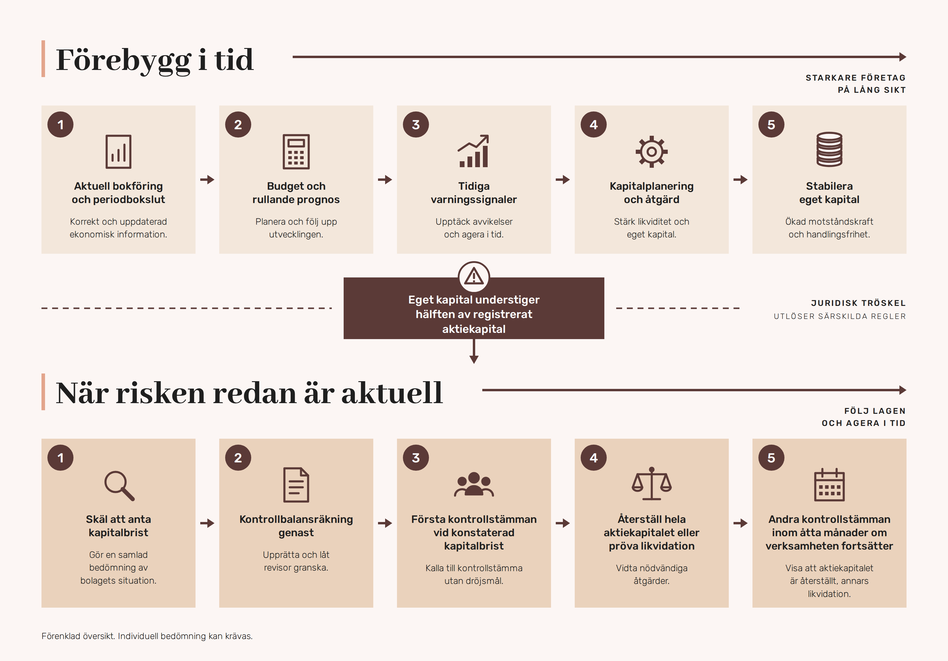
Om det finns skäl att anta att det egna kapitalet understiger hälften av det registrerade aktiekapitalet ska styrelsen genast upprätta en kontrollbalansräkning. Har bolaget en revisor ska revisorn granska den.
En kontrollbalansräkning är en särskild balansräkning som visar bolagets ställning vid den aktuella tidpunkten. Den upprättas med utgångspunkt i bolagets ordinarie redovisningsprinciper men vissa värderingsjusteringar får göras enligt Aktiebolagslagens 25 kapitel. Tillgångar kan exempelvis under vissa förutsättningar tas upp till ett högre värde eller till nettoförsäljningsvärdet. Justeringarna ska redovisas särskilt och kontrollbalansräkningen ska undertecknas av styrelsen.
Kontrollbalansräkningen ska inte skickas in till Bolagsverket.
Processen kan sammanfattas så här:
1. Misstanke om kapitalbrist
Styrelsen upprättar genast en kontrollbalansräkning.
2. Kontrollbalansräkningen visar minst halva aktiekapitalet
Någon fortsatt kontrollstämmoprocess krävs normalt inte.
3. Kontrollbalansräkningen visar mindre än halva aktiekapitalet
Styrelsen ska snarast möjligt kalla till en första kontrollstämma som prövar om bolaget ska gå i likvidation.
4. Verksamheten fortsätter
En andra kontrollstämma ska normalt hållas inom åtta månader. Inför den ska en ny kontrollbalansräkning upprättas och granskas av bolagets revisor. För att bolaget inte längre ska vara likvidationspliktigt måste det egna kapitalet då uppgå till minst hela det registrerade aktiekapitalet.
5. Kapitalet är inte återställt
Om förutsättningarna i lagen är uppfyllda och stämman inte beslutar om likvidation ska styrelsen ansöka hos tingsrätten om likvidation. Ansökan ska göras inom två veckor från den andra kontrollstämman eller från den tidpunkt då stämman senast skulle ha hållits.
Kapitalbrist är inte samma sak som obestånd
Vid kapitalbrist bedöms skyldigheten att upprätta kontrollbalansräkning utifrån bolagets eget kapital enligt 25 kap. aktiebolagslagen. Obestånd enligt konkurslagen är i stället en fråga om betalningsförmåga: bolaget kan inte betala sina skulder i takt med att de förfaller och svårigheten är inte endast tillfällig. Bedömningarna kan sammanfalla men behöver inte göra det. Ett nytt banklån kan exempelvis ge bolaget pengar för att betala leverantörer. Samtidigt ökar skulderna med motsvarande belopp vilket innebär att lånet i sig inte återställer ett förbrukat eget kapital. Omvänt kan ett bolag ha positivt eget kapital men ändå få likviditetsproblem.
Styrelsens och aktieägarens ansvar: därför måste du agera i tid
Styrelsen har en löpande skyldighet att bedöma bolagets ekonomiska situation och att se till att bokföringen och bolagets ekonomiska förhållanden kontrolleras på ett betryggande sätt.
Personligt betalningsansvar kan uppkomma om styrelsen underlåter att:
1. upprätta och vid behov låta bolagets revisor granska en kontrollbalansräkning
2. kalla till första kontrollstämma
3. ansöka hos tingsrätten om likvidation när lagen kräver det.
Styrelseledamöterna kan då bli solidariskt ansvariga för de förpliktelser som uppkommer för bolaget under den tid underlåtenheten består. För ansvar på grund av utebliven kontrollbalansräkning krävs också att en faktisk kapitalbrist förelåg vid den relevanta tidpunkten.
En aktieägare blir inte automatiskt personligt ansvarig bara för att bolagets kapital är förbrukat. Aktieägaransvaret enligt 25 kap. 19 § aktiebolagslagen förutsätter att aktieägaren vet att bolaget är skyldigt att gå i likvidation och ändå deltar i ett beslut att fortsätta verksamheten. Ansvaret gäller då förpliktelser som uppkommer efter den tidpunkt då en ansökan om likvidation senast skulle ha gjorts.
Styrelsens handlingsplikt börjar alltså tidigare i processen. Aktieägarens eventuella ansvar är knutet till ett senare skede och till särskilda förutsättningar.
Frågor om kontrollbalansräkning, ansvarsperioder och personligt betalningsansvar kräver ofta individuell rådgivning.
Så undviker du förbrukat eget kapital
Förbrukat eget kapital kan ofta undvikas genom tidig uppföljning och planering.
1. Håll bokföringen aktuell
Om bokföringen ligger efter saknar styrelsen ett tillförlitligt underlag för att bedöma resultat och ställning. Kostnader, periodiseringar, avskrivningar, kundförluster och skatt kan förändra bilden väsentligt.
Avstämda periodbokslut ger en bättre bild än en preliminär resultatrapport. Ju snabbare bolaget växer och ju högre kostnadstakten är desto tätare kan rapporteringen behöva ske.
Kontrollen bör inte enbart fokusera på resultatet. Följ även:
- totalt eget kapital
- balanserat resultat och årets resultat
- avvikelser mot budget
- kostnadstakt och kapitalförbrukning
- likviditet och prognostiserade betalningar.
2. Budgetera innan kostnaderna uppstår
Om bolaget redan från början vet att intäkterna kommer senare än kostnaderna bör detta synliggöras i budgeten.
Det kan gälla ett utvecklingsprojekt, en ny marknad, en rekrytering eller investeringar före en planerad expansion. Budgeten bör visa när kostnaderna uppkommer och hur de påverkar resultat, eget kapital och finansieringsbehov.
På så sätt blir kapitalbehovet en planerad fråga i stället för en akut åtgärd.
3. Arbeta med uppdaterade prognoser
Budgeten visar den ursprungliga planen. En uppdaterad prognos visar vad bolaget nu bedömer kommer att hända.
Om försäljningen försenas, man tappar en storkund, rekryteringen blir dyrare eller utvecklingsprojektet tar längre tid bör prognosen justeras. Då kan styrelse och ledning se om det egna kapitalet riskerar att närma sig en kritisk nivå under kommande månader.
4. Planera finansiering och kapital i god tid
Ett bolag som planerar en kostnadskrävande fas bör bedöma hur verksamheten ska finansieras innan åtagandena ingås. Möjliga verktyg kan vara nyemission och andra former av ökning av aktiekapitalet eller aktieägartillskott.
Vilken lösning som är lämplig beror bland annat på ägarstruktur, finansieringsbehov, tidsperspektiv och skattemässiga eller bolagsrättsliga konsekvenser. Åtgärderna bör därför inte behandlas som utbytbara standardlösningar.
5. Täck inte bara gårdagens underskott
Om ägarna stärker kapitalet bör bedömningen omfatta mer än den redan uppkomna förlusten.
Utgå även från prognosen för kommande månader. Ett tillskott som enbart återställer dagens underskott kan vara otillräckligt om verksamheten fortsätter att generera planerade förluster innan intäkterna ökar.
6. Anpassa kontrollen efter bolagets utveckling
Behovet av ekonomisk uppföljning förändras när verksamheten växer. Kontrollen bör anpassas efter bolagets storlek, kostnadstakt, transaktionsvolym och komplexitet. Ju snabbare förutsättningarna förändras desto viktigare blir det att rapporteringen är aktuell och framåtblickande.
- Start Up: Nystartade bolag behöver hålla bokföringen aktuell och följa kostnader, kapitalbehov och eget kapital från start. Ett litet startkapital ger begränsad felmarginal. När det finansiella utrymmet är begränsat kan även relativt normala uppstartskostnader snabbt minska kapitalbufferten.
- Growth: När antalet affärshändelser, anställda och fasta kostnader ökar behövs normalt tätare periodrapportering och periodbokslut för tillväxtbolag. Relevanta nyckeltal kan hjälpa ledningen att följa exempelvis kostnadsutveckling, marginaler och kapitalförbrukning.
- Business: Koppla periodbokslut till budget, prognos och regelbunden analys av avvikelser för etablerade bolag. Då får ledningen inte bara information om vad som redan har hänt utan även ett underlag för att bedöma vart verksamheten är på väg.
- Scale Up: Månatlig rapportering, rullande prognoser, KPI-uppföljning och likviditetsstyrning kan behövas i snabbväxande eller mer komplexa bolag för att tidigt identifiera förändrade kapitalbehov och ekonomiska risker.
Tätare uppföljning minskar inte i sig risken för kapitalbrist men gör det möjligt för styrelse och ledning att upptäcka utvecklingen tidigare och vidta åtgärder innan en kontrollbalansräkning blir aktuell. Kontrollbalansräkning och kapitalåtgärder hanterar en situation som redan har uppstått. De ersätter inte aktuell redovisning, framförhållning och löpande ekonomisk kontroll.
Översikten nedan visar skillnaden mellan förebyggande rapportering och den lagstyrda processen när risk för kritisk kapitalbrist redan har uppstått.
Om kapitalet behöver stärkas
Två möjliga verktyg är ökning av aktiekapitalet och aktieägartillskott. En ökning av aktiekapitalet kan exempelvis ske genom nyemission. Processen innebär formella bolagsrättsliga beslut och registreringsåtgärder.
Ett ovillkorat aktieägartillskott lämnas utan krav på återbetalning. Huvudprincipen är att tillskottet inte är en skattepliktig inkomst för det mottagande bolaget. För tillskottsgivaren får beloppet normalt räknas in i anskaffningsutgiften för aktierna.
Ett villkorat aktieägartillskott innehåller normalt villkor om framtida återbetalning. Återbetalning sker inte automatiskt när ett visst projekt är avslutat. Den beror på villkorens utformning och på att bolagsrättsliga förutsättningar och erforderliga beslut är uppfyllda. Civilrättsligt behandlas återbetalningen som vinstutdelning. Skattemässigt behandlas den normalt som återbetalning av lån.
Ett aktieägartillskott kan betalas kontant och även genomföras genom att en aktieägare omvandlar eller efterger en befintlig fordran på bolaget. För det mottagande bolaget kan balansräkningen då stärkas genom att skulden faller bort. Den juridiska och skattemässiga behandlingen behöver bedömas utifrån den konkreta transaktionen och dokumentationen.
Sammanfattning: agera innan gränsen passeras
Förbrukat eget kapital är inte en bokslutsfråga. Det är en löpande styrelsefråga.
Aktuell bokföring visar var bolaget står i dag. Budget och prognos visar vart bolaget är på väg. Tillsammans ger de ägare, styrelse och ekonomiansvariga möjlighet att agera innan kapitalbristen blir akut.
Det bästa kontrollbalansräkningsarbetet är därför det som kan undvikas genom framförhållning, aktuell redovisning och en kapitalisering som är anpassad till bolagets planerade utveckling.
Behöver ni stöd med löpande redovisning, periodbokslut, budget, prognos eller kapitaluppföljning? Amesto AccountHouse hjälper företag från uppstart till snabb tillväxt. Vid behov kan vi även bistå med underlag och redovisningsarbete kopplat till kontrollbalansräkning i samråd med juridiska rådgivare.